
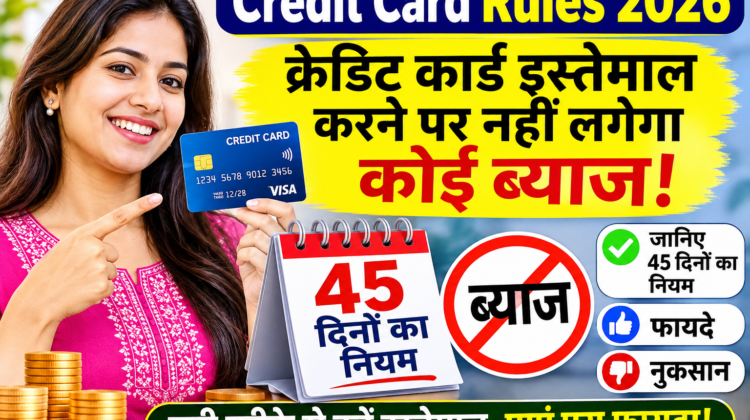
Credit Card Rules 2026: क्रेडिट कार्ड इस्तेमाल करने पर नहीं लगेगा कोई ब्याज! जानिए 45 दिनों का नियम, फायदे, नुकसान और ऑनलाइन अप्लाई करने का तरीका
आज के समय में क्रेडिट कार्ड का इस्तेमाल तेजी से बढ़ रहा है। पहले जहां लोग केवल कैश या डेबिट कार्ड से खरीदारी करते थे, वहीं अब ऑनलाइन शॉपिंग, होटल बुकिंग, ट्रेन-फ्लाइट टिकट, पेट्रोल भुगतान और रोजमर्रा के खर्चों के लिए क्रेडिट कार्ड का इस्तेमाल कर रहे हैं।
क्रेडिट कार्ड की सबसे बड़ी खासियत यह है कि आप बिना अपने बैंक खाते में मौजूद पैसे खर्च किए खरीदारी कर सकते हैं और बाद में बैंक को उसका भुगतान कर सकते हैं। इतना ही नहीं, अगर आप निर्धारित समय के अंदर क्रेडिट कार्ड से खर्च किए गए पूरे पैसे का भुगतान कर देते हैं, तो सामान्य खरीदारी पर ब्याज नहीं देना पड़ता।
कई लोग मानते हैं कि क्रेडिट कार्ड पर 45 दिनों तक ब्याज नहीं लगता। लेकिन क्या वास्तव में हर क्रेडिट कार्ड पर 45 दिन तक ब्याज-मुक्त सुविधा मिलती है? क्रेडिट कार्ड का बिल कब बनता है? भुगतान की आखिरी तारीख क्या होती है? अगर आप केवल Minimum Amount Due जमा करते हैं तो क्या होगा? नया क्रेडिट कार्ड कैसे बनवाएं?आइए इस लेख में क्रेडिट कार्ड से जुड़े सभी जरूरी नियमों और ऑनलाइन आवेदन की पूरी प्रक्रिया को आसान भाषा में समझते हैं।
1. क्रेडिट कार्ड क्या होता है और कैसे काम करता है?
क्रेडिट कार्ड बैंक या वित्तीय संस्थान की ओर से जारी किया जाने वाला एक पेमेंट कार्ड है। इसके माध्यम से बैंक आपको एक निश्चित क्रेडिट लिमिट प्रदान करता है। इस लिमिट के अनुसार आप खरीदारी या भुगतान कर सकते हैं।उदाहरण के लिए, अगर आपके क्रेडिट कार्ड की लिमिट 1 लाख रुपये है, तो आप उस कार्ड से अधिकतम 1 लाख रुपये तक के स्वीकृत लेनदेन कर सकते हैं, बशर्ते आपकी उपलब्ध क्रेडिट लिमिट पर्याप्त हो।मान लीजिए आपने क्रेडिट कार्ड से 20,000 रुपये की खरीदारी की। अब आपको तुरंत बैंक को पैसे देने की जरूरत नहीं होगी। बैंक आपके खर्चों का बिल तैयार करेगा और आपको भुगतान के लिए एक निश्चित तारीख देगा।अगर आप उस बिल की पूरी बकाया राशि निर्धारित तारीख तक जमा कर देते हैं, तो पात्र खरीदारी पर ब्याज नहीं लगेगा।ध्यान रखें कि क्रेडिट कार्ड बैंक की तरफ से दिया गया कर्ज है, मुफ्त पैसा नहीं। इसका सही इस्तेमाल करना बहुत जरूरी है।
2. क्रेडिट कार्ड पर 45 दिनों तक ब्याज क्यों नहीं लगता?
क्रेडिट कार्ड की सबसे आकर्षक सुविधा Interest-Free Period यानी ब्याज-मुक्त अवधि है।आमतौर पर क्रेडिट कार्ड कंपनियां 20 से 50 दिनों तक की ब्याज-मुक्त अवधि प्रदान कर सकती हैं। हालांकि, यह अवधि बैंक, कार्ड और खरीदारी की तारीख पर निर्भर करती है।यह समझना जरूरी है कि 45 दिन की सुविधा हर खरीदारी पर अलग से नहीं मिलती। यह आपके बिलिंग साइकल और भुगतान की अंतिम तारीख पर निर्भर करती है।
उदाहरण से समझिए:
मान लीजिए आपके क्रेडिट कार्ड की बिलिंग तारीख हर महीने 5 तारीख है और बिल भुगतान की अंतिम तारीख 25 तारीख है।6 नवंबर को आपने 10,000 रुपये की खरीदारी की।5 दिसंबर को आपका क्रेडिट कार्ड बिल बनेगा।
25 दिसंबर तक आपको बिल का भुगतान करना होगा।इस स्थिति में आपको खरीदारी की तारीख से लगभग 49 दिनों तक भुगतान का समय मिल सकता है।लेकिन अगर आपने 4 नवंबर को खरीदारी की होती, तो वह 5 नवंबर के बिल में शामिल हो सकती थी और आपको भुगतान के लिए कम समय मिलता।इसलिए क्रेडिट कार्ड पर 45 दिन या उससे अधिक ब्याज-मुक्त समय पाने के लिए बिलिंग साइकल को समझना बहुत जरूरी है।सबसे जरूरी नियम: ब्याज-मुक्त सुविधा का लाभ लेने के लिए आपको निर्धारित भुगतान तारीख तक पूरा बिल यानी Total Amount Due जमा करना चाहिए। केवल Minimum Amount Due जमा करने से ब्याज-मुक्त सुविधा सामान्यतः बरकरार नहीं रहती।
3. क्रेडिट कार्ड के बिलिंग साइकल और भुगतान के जरूरी नियम
1. Billing Date (बिल बनने की तारीख): जिस दिन बैंक आपके पिछले बिलिंग साइकल के खर्चों का हिसाब तैयार करता है।
2. Billing Cycle (बिलिंग साइकल): वह अवधि जिसमें आपके क्रेडिट कार्ड से किए गए लेनदेन को एक बिल में शामिल किया जाता है।
3. Payment Due Date (भुगतान की अंतिम तारीख): वह आखिरी तारीख जिस दिन तक आपको अपना क्रेडिट कार्ड बिल जमा करना होता है।
4. Total Amount Due (कुल बकाया राशि): आपके क्रेडिट कार्ड बिल की पूरी राशि, जिसका भुगतान करने पर पात्र खरीदारी के लिए ब्याज-मुक्त सुविधा बनी रहती है।उदाहरण के लिए, अगर आपके कार्ड का बिल 10,000 रुपये आया है और Minimum Amount Due 500 रुपये है, तो आपको ब्याज से बचने के लिए 500 रुपये नहीं बल्कि पूरे 10,000 रुपये जमा करने चाहिए।
4. क्रेडिट कार्ड का Minimum Amount Due क्या होता है?
जब आप क्रेडिट कार्ड का बिल देखते हैं, तो उसमें दो तरह की राशि दिखाई देती है।
•Total Amount Due
•Minimum Amount Due
*Minimum Amount Due वह न्यूनतम राशि होती है जिसे जमा करके आप खाते को तुरंत बकाया भुगतान की स्थिति में जाने से बचा सकते हैं, लेकिन इसका मतलब यह नहीं है कि आपका पूरा कर्ज खत्म हो गया।
मान लीजिए आपके क्रेडिट कार्ड का बिल 30,000 रुपये आया है और बैंक ने Minimum Amount Due 1,500 रुपये बताया है।अगर आप केवल 1,500 रुपये जमा करते हैं, तो बाकी 28,500 रुपये बकाया रहेंगे। इस बकाया पर बैंक ब्याज लगा सकता है। साथ ही ब्याज-मुक्त अवधि भी समाप्त हो सकती है।इसलिए हमेशा कोशिश करें कि क्रेडिट कार्ड का पूरा बिल समय पर जमा करें।भारतीय रिजर्व बैंक (RBI) ने भी बैंकों को निर्देश दिया है कि वे ग्राहकों को Minimum Amount Due के नुकसान और ब्याज के बारे में स्पष्ट जानकारी दें।
5. क्रेडिट कार्ड इस्तेमाल करने पर कौन-कौन से चार्ज लगते हैं?
क्रेडिट कार्ड पूरी तरह मुफ्त नहीं होता। कई बैंक अपने कार्ड पर अलग-अलग प्रकार के चार्ज लेते हैं। इसलिए कार्ड बनवाने से पहले इन चार्ज की जानकारी जरूर लें।
1. Joining Fee: कुछ बैंक क्रेडिट कार्ड जारी करते समय एक बार Joining Fee लेते हैं। हालांकि, कई कार्ड Lifetime Free भी होते हैं।
2. Annual Fee: कुछ क्रेडिट कार्ड पर हर साल एक निश्चित शुल्क देना पड़ता है। निर्धारित खर्च पूरा करने पर बैंक इसे माफ भी कर सकता है।
3. Interest Charges: अगर आप बिल की पूरी बकाया राशि समय पर जमा नहीं करते हैं, तो बैंक बकाया राशि पर ब्याज लगा सकता है। इसकी दर कार्ड के अनुसार अलग-अलग होती है।
4. Late Payment Charges: अगर आप भुगतान की अंतिम तारीख तक जरूरी भुगतान नहीं करते हैं, तो बैंक नियमों के अनुसार लेट पेमेंट चार्ज लगा सकता है।
5. Cash Withdrawal Charges: क्रेडिट कार्ड से ATM के जरिए पैसे निकालने पर कैश एडवांस फीस और ब्याज लग सकता है। सामान्य खरीदारी वाली ब्याज-मुक्त सुविधा नकद निकासी पर लागू नहीं होती।
6. Foreign Currency Transaction Fee: अगर आप विदेश में क्रेडिट कार्ड से खरीदारी करते हैं, तो विदेशी मुद्रा लेनदेन शुल्क लग सकता है।
7. GST: बैंक द्वारा लगाए जाने वाले कई शुल्क और ब्याज पर लागू नियमों के अनुसार GST भी देना पड़ सकता है।
यान रखें कि सभी बैंकों के चार्ज एक जैसे नहीं होते। कार्ड लेने से पहले बैंक की वेबसाइट पर Most Important Terms and Conditions (MITC) जरूर पढ़ें।
6. क्रेडिट कार्ड से कौन-कौन से काम कर सकते हैं?
आज क्रेडिट कार्ड केवल खरीदारी करने का साधन नहीं है। इसका इस्तेमाल कई तरह के भुगतान के लिए किया जा सकता है।Amazon और Flipkart जैसी वेबसाइटों पर ऑनलाइन शॉपिंग।मोबाइल रिचार्ज और बिजली-पानी के बिल का भुगतान।होटल और फ्लाइट टिकट बुकिंग।पेट्रोल और डीजल का भुगतान।अस्पताल और मेडिकल खर्चों का भुगतान, जहां कार्ड स्वीकार किया जाता हो।किराना दुकान और सुपरमार्केट में खरीदारी।ऑनलाइन सब्सक्रिप्शन और अन्य डिजिटल सेवाओं का भुगतान।EMI पर मोबाइल, लैपटॉप और इलेक्ट्रॉनिक सामान खरीदना।
हालांकि, कुछ लेनदेन जैसे किराया, वॉलेट लोडिंग, शिक्षा शुल्क और सरकारी भुगतान पर अतिरिक्त फीस या विशेष शर्तें लागू हो सकती हैं। इसलिए लेनदेन से पहले अपने बैंक की फीस जरूर जांचें।
7.क्रेडिट कार्ड इस्तेमाल करने के 8 बड़े फायदे
क्रेडिट कार्ड के सही इस्तेमाल से आपको कई फायदे मिल सकते हैं।
1. बिना तुरंत पैसे दिए खरीदारी: आप पहले खरीदारी कर सकते हैं और बाद में बिल का भुगतान कर सकते हैं।
2. ब्याज-मुक्त भुगतान: निर्धारित तारीख तक पूरा बिल जमा करने पर पात्र खरीदारी पर ब्याज नहीं लगता।
3. Cashback का फायदा: कई कार्ड पर खरीदारी करने पर कैशबैक मिलता है।
4. Reward Points: कार्ड से खर्च करने पर रिवॉर्ड पॉइंट मिल सकते हैं, जिन्हें बैंक की शर्तों के अनुसार रिडीम किया जा सकता है।
5. EMI की सुविधा: महंगे मोबाइल, टीवी और लैपटॉप को EMI पर खरीद सकते हैं। हालांकि, EMI पर ब्याज और प्रोसेसिंग फीस लग सकती है।
6. Credit Score बनाने में मदद: नियमित और समय पर भुगतान करने से आपका क्रेडिट इतिहास बेहतर बनाने में मदद मिल सकती है।
7. Emergency में मदद: अचानक जरूरत पड़ने पर उपलब्ध क्रेडिट लिमिट से भुगतान किया जा सकता है।
8. विशेष ऑफर और डिस्काउंट: कई बैंक ऑनलाइन शॉपिंग, मूवी टिकट, होटल और यात्रा पर विशेष ऑफर देते हैं।
8. क्रेडिट कार्ड इस्तेमाल करने के नुकसान
क्रेडिट कार्ड के फायदे हैं, लेकिन गलत इस्तेमाल करने पर नुकसान भी हो सकता है।
•समय पर बिल नहीं भरने पर भारी ब्याज लग सकता है।
•Minimum Amount Due जमा करने से कर्ज बढ़ सकता है।जरूरत से ज्यादा खरीदारी करने की आदत बन सकती है।
•Cash Withdrawal पर अतिरिक्त शुल्क लगता है।देर से भुगतान करने पर क्रेडिट स्कोर प्रभावित हो सकता है।
•कुछ कार्ड पर Joining और Annual Fee ज्यादा होती है।एक साथ कई क्रेडिट कार्ड लेने से खर्च और भुगतान का प्रबंधन मुश्किल हो सकता है।इसलिए क्रेडिट कार्ड का इस्तेमाल उतना ही करें जितना पैसा आप अपने बैंक खाते से चुका सकते हैं।
9. . क्रेडिट कार्ड बनवाने के लिए क्या योग्यता होनी चाहिए?
अगर आप नया क्रेडिट कार्ड बनवाना चाहते हैं, तो बैंक आपकी आमदनी, उम्र, नौकरी और क्रेडिट हिस्ट्री जैसी चीजों की जांच कर सकता है।आमतौर पर निम्नलिखित योग्यताएं मांगी जाती हैं:योग्यता सामान्य शर्तउम्र सामान्यतः 18 से 21 वर्ष या अधिक, बैंक के नियम अनुसारनागरिकता भारतीय नागरिक या बैंक द्वारा स्वीकार्य निवासीनौकरी नौकरीपेशा या स्वरोजगारआमदनी बैंक के निर्धारित आय मानदंड के अनुसारCredit Score अच्छा क्रेडिट स्कोर होने पर स्वीकृति की संभावना बेहतरबैंक खाता कुछ कार्डों के लिए जरूरी हो सकता हैध्यान दें कि हर बैंक की पात्रता अलग हो सकती है। कुछ बैंक बिना नौकरी के भी आय के दूसरे प्रमाण या FD के आधार पर क्रेडिट कार्ड उपलब्ध कराते हैं।
10. क्रेडिट कार्ड बनवाने के लिए कौन-कौन से दस्तावेज चाहिए?
बिजली बिल
पासपोर्ट
अन्य मान्य दस्तावेज
आय प्रमाण (Income Proof):पिछले कुछ महीनों की सैलरी स्लिपबैंक स्टेटमेंट
ITRस्वरोजगार से संबंधित आय के दस्तावेजअन्य जरूरी जानकारी:मोबाइल नंबरईमेल आईडीपैन कार्ड नंबरबैंक खाते से संबंधित जानकारीसभी दस्तावेज हर बैंक में जरूरी नहीं होते। बैंक आपकी प्रोफाइल और KYC प्रक्रिया के अनुसार दस्तावेज मांग सकता है।
11. ऑनलाइन क्रेडिट कार्ड कैसे अप्लाई करें? जानिए पूरा तरीका
अब आपको क्रेडिट कार्ड बनवाने के लिए बैंक की शाखा में जाने की जरूरत हमेशा नहीं होती। आप घर बैठे मोबाइल या लैपटॉप से ऑनलाइन आवेदन कर सकते हैं।ऑनलाइन क्रेडिट कार्ड अप्लाई करने की प्रक्रिया इस प्रकार है:Step 1: बैंक की आधिकारिक वेबसाइट खोलेंसबसे पहले SBI Card, HDFC Bank, ICICI Bank, Axis Bank या किसी अन्य बैंक की आधिकारिक वेबसाइट पर जाएं।
Step 2: Credit Card सेक्शन में जाएंवेबसाइट पर Credit Cards का विकल्प चुनें। यहां आपको अलग-अलग प्रकार के क्रेडिट कार्ड दिखाई देंगे।Step 3: अपने लिए सही कार्ड चुनेंअपनी जरूरत के अनुसार कार्ड चुनें। अगर आप ऑनलाइन शॉपिंग ज्यादा करते हैं तो Cashback Credit Card अच्छा विकल्प हो सकता है। यात्रा करने वालों के लिए Travel Credit Card उपयोगी हो सकता है।Step 4: Apply Now पर क्लिक करेंकार्ड चुनने के बाद Apply Now पर क्लिक करें और अपना मोबाइल नंबर दर्ज करें।Step 5: अपनी व्यक्तिगत जानकारी भरेंअब अपना नाम, जन्मतिथि, पता, पैन कार्ड नंबर, नौकरी और आमदनी से संबंधित जानकारी भरें।
अब अपना नाम, जन्मतिथि, पता, पैन कार्ड नंबर, नौकरी और आमदनी से संबंधित जानकारी भरें।Step 6: दस्तावेज और KYC पूरा करेंबैंक की मांग के अनुसार जरूरी दस्तावेज अपलोड करें। कुछ मामलों में Video KYC या अन्य डिजिटल सत्यापन भी करना पड़ सकता है।Step 7: आवेदन सबमिट करेंसभी जानकारी जांचने के बाद आवेदन सबमिट कर दें।Step 8: बैंक की मंजूरी का इंतजार करेंबैंक आपकी पात्रता, आय और क्रेडिट हिस्ट्री की जांच करेगा। आवेदन स्वीकृत होने पर आपको SMS या ईमेल के माध्यम से जानकारी दी जा सकती है।इसके बाद बैंक आपका फिजिकल कार्ड भेज सकता है या डिजिटल कार्ड की सुविधा दे सकता है।